2026 年中国铝型材行业发展趋势:轻量化与绿色化并行
行业趋势综述
2026年中国铝型材行业将进入轻量化与绿色化并行的发展阶段。随着新能源汽车、高端装备制造以及绿色建筑等领域需求结构持续升级,铝型材产业正从规模扩张转向质量提升。行业上下游正围绕材料性能优化与低碳生产体系展开新一轮技术迭代,为市场注入长期增长动力。在新的发展阶段,铝型材企业不仅需要应对需求变化,还需在成本、技术与环保之间寻找平衡,行业整体呈现分化与整合并存的格局。
轻量化驱动市场扩容
轻量化已成为铝型材需求增长的核心引擎。在交通运输领域,汽车车身、电池托盘、防撞梁等部件对高强度铝型材的依赖度不断加深;轨道交通和航空航天则对超大截面、复杂中空结构型材提出更高要求。与此同时,光伏支架、储能设备等新兴应用场景进一步拓宽了铝型材的市场边界。从技术路径来看,合金成分优化、在线淬火工艺与精密挤压技术的结合,使得铝型材的比强度和成形性能得到显著提升,为下游结构设计提供更大自由度。
•汽车领域:高强韧铝合金型材替代钢材的进程加快,一体化压铸与型材弯挤成型技术协同发展。
•高端制造:航空级铝型材向高精度、大尺寸方向演进,满足结构功能一体化需求。
•新兴场景:光伏边框、储能集成系统等对耐腐蚀、长寿命铝型材的采购量显著上升。
绿色化重塑生产模式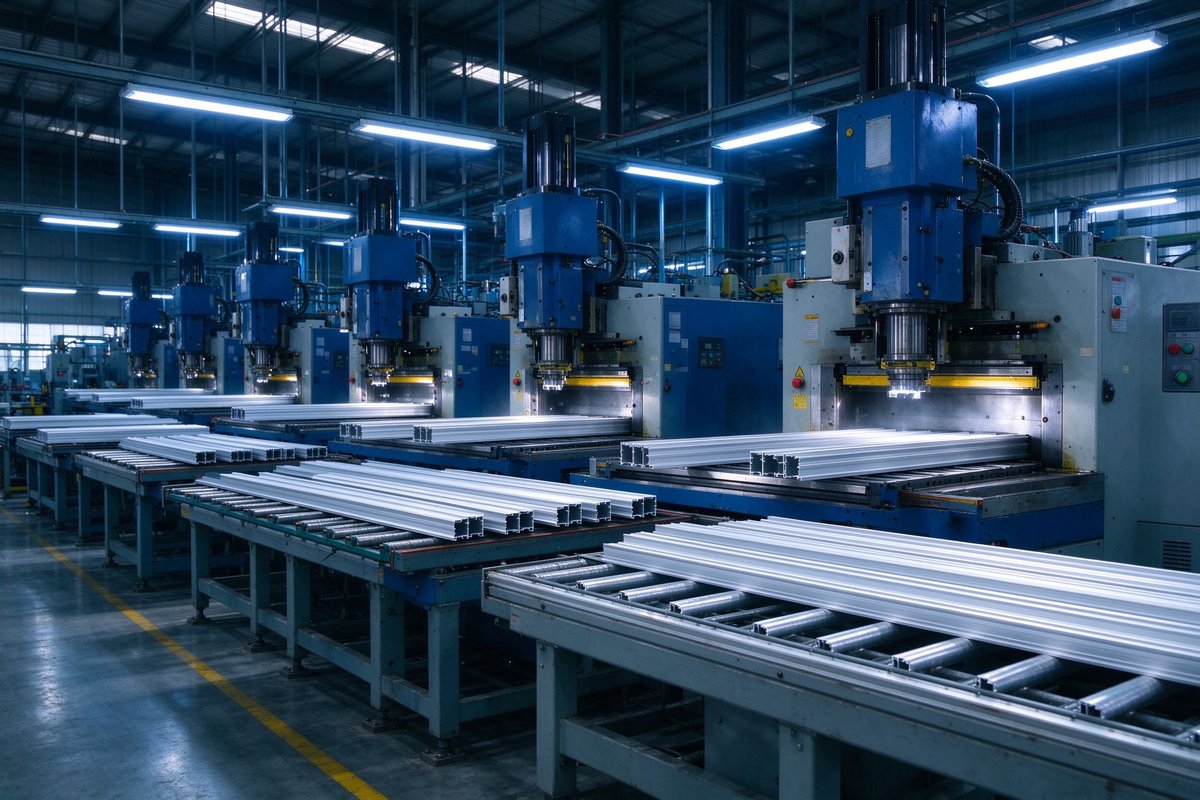 绿色低碳发展正在重塑铝型材行业的竞争规则。再生铝的规模化应用成为降低碳排放的关键路径,多家企业已构建起“回收—熔炼—挤压—再利用”的闭环体系。同时,氢能冶炼、余热回收、绿色电力替代等技术的落地,推动吨铝碳排放强度持续下降。政策端对高耗能产能的约束趋严,绿色工厂与碳足迹认证逐渐成为下游采购的准入门槛。值得关注的是,绿色化不仅是合规压力,更成为企业品牌价值与市场竞争力的重要组成部分。
•原料端:再生铝与原生铝协同配比,减少对矿石资源的依赖。
•生产端:数字化能效管理系统普及,实现从熔铸到表面处理的全程能耗监控。
•消费端:终端客户更倾向于选择低碳排放的铝型材供应商,形成绿色溢价。
挑战与破局路径
尽管前景广阔,铝型材行业仍面临诸多挑战。上游铝价波动、同质化竞争加剧、环保改造成本高企等因素,对企业盈利能力构成压力。对此,业内企业正通过延伸产业链条、加大研发投入与布局海外市场来构建差异化优势。在轻量化与绿色化双主线之下,行业集中度有望进一步提升,具备技术积累和低碳能力的企业将获得更大发展空间,而研发能力薄弱的中小企业则可能加速出清。
未来展望
展望2026年之后,铝型材行业将更加深度融入全球绿色供应链体系。轻量化与绿色化不再只是技术趋势,而是行业生存与发展的基本逻辑。随着材料科学、智能制造与循环经济模式的持续融合,中国铝型材行业有望在全球产业格局中占据更为关键的位置。在此过程中,开放合作与技术自主创新将共同推动行业迈向高质量、可持续的发展轨道。